
ویزا کارت اروپا

ویزا کارت اروپا (Visa Card) یکی از روش های پرداخت بین المللی است که برای خرید حضوری و اینترنتی، پرداخت هزینه خدمات و گاهی برداشت وجه از خودپرداز استفاده می شود. دریافت ویزا کارت اروپا برای تمام افرادی که قصد مهاجرت، تحصیل یا اقامت در کشورهای اروپایی را دارند الزامی نیست. معمولا تعداد و موارد کاربرد ویزا کارت ها در قاره اروپا بسیار بیشتر از آمریکا و کانادا است. این بیشتر به خاطر راحتی و سهولت استفاده و نیز امتیازات مختلف استفاده از این کارت می باشد. دانشجویان، گردشگران، کارگران، تجار و سرمایه گذاران اروپایی و غیراروپایی کاربران اصلی ویزا کارت های اروپا می باشند که این کارت کاربردی و مفید را در تمامی امور زندگی، کار و تحصیل خود به کار می برند.
اما برای دریافت ویزاکارت در کشورهای اروپایی و با توجه به کشور محل اقامت شما شما بایستی افتتاح حساب درخواست دهید. در واقع از طریق افتتاح حساب جاری و به شرط احراز اقامتی است که می توان صلاحیت لازم برای اخذ ویزات کارت اروپایی را به دست آورد. اما متقاضیان از قبل باید در جریان شرایط و مدارک مورد نیاز برای افتتاح حساب باشند. کارشناسان و مشاورین موسسه حقوقی سفیران سروش سعادت همانند موضوعات دیگر مهاجرتی آماده ارائه مشاوره های به روز در خصوص اخذ ویزا کارت یا مستر کارت اروپا نیز هستند.
- شرایط دریافت کارت های اعتباری در کشورهای اروپایی چیست؟
- آیا ویزاکارت بهترین کارت اعتباری در این قاره است؟
- هزینه دریافت ویزاکارت اروپا چه مقدار است؟
- آیا تنها شهروندان رسمی می توانند ویزاکارت داشته باشند؟
درباره کارت های اعتباری در اروپا
ویزا کارت اروپا جزء ابزار پرداخت بین المللی و معروف در سطح قاره اروپا است و در اغلب کشورهای عضو اتحادیه اروپایی. (EU) پذیرفته شده و به کار گرفته می شود. این ویزا کارت ها در کشورهای مختلفی مثل آلمان، فرانسه، انگلستان، بلژیک، اتریش، پرتغال، اسپانیا، نروژ، دانمارک، سوئیس، سوئد و غیره توسط موسسات مالی و بانک های کشورهای مذکور صادر می شود. معمولا ویزا کارت ها در 3 نوع کردیت کارت آن یعنی کارت اعتباری، دبیت کارت یا کارت بدهی و کارت های پیش پرداخت با عناوینی همچون Standard، Gold،Premier، Infinite و غیره برای مشتریان داخلی و خارجی صادر می شود.
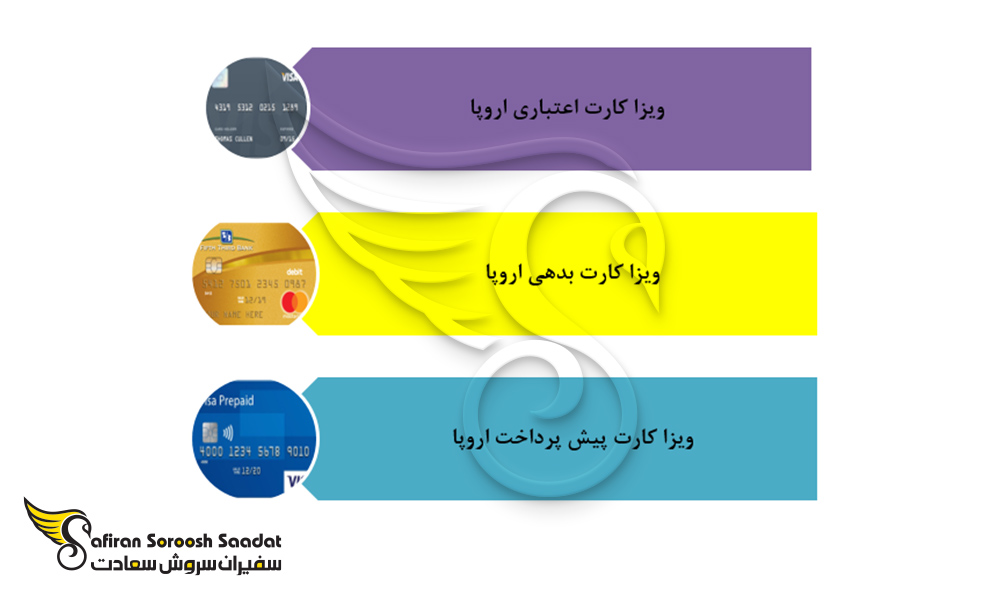
تفاوت انواع ویزا کارت های اروپایی نه در شبکه پرداخت آنها بلکه در منابع اعتباری تخصیص یافته و امتیازات مربوط به آنها است. بر همین مبنا، ویزا کارت های اعتباری اروپا غالبا با خط مالی خود بانک صادر کننده کار می کند. اما ویزا کارت های بدهی یا دبیت کارت ها مستقیما با منابع مالی اشخاص سروکار داشته و هزینه ها را از حساب یا اکانت افراد پرداخت می کند. تفاوت این دو کارت بیشتر در نوع مدیریت موجودی و مزایا و معایب آنها نیز منعکس می شود. اما از سوی دیگر، برای استفاده از ویزاکارت های پیش پرداخت اروپایی شما بایستی قبلا مبلغی را به عنوان پیش پرداخت یا Prepaid شارژ کنید تا بتوانید از کارت خود استفاده کنید. جدول مقایسه انواع ویزا کارت اروپا در سال 2026 شامل موارد زیر می شود:
| معیار مقایسه | ویزا کارت اعتباری (Credit) | ویزا کارت نقدی (Debit) | ویزا کارت پیشپرداخت (Prepaid) |
| منبع تأمین وجه | اعتبار اختصاص یافته توسط صادرکننده | موجودی حساب بانکی مرتبط | موجودی شارژ شده کارت |
| نیاز به حساب بانکی | معمولاً بر اساس شرایط صادر کننده | بله، معمولاً | بسته به ارائه دهنده |
| نیاز به تأیید اعتبار مالی | معمولاً دارد | معمولاً ندارد؛ احراز هویت الزامی است | معمولاً نیاز به تأیید اعتبار ندارد؛ احراز هویت ممکن است الزامی باشد |
| نحوه بازپرداخت | بازپرداخت بدهی طبق قرارداد | کسر مستقیم از موجودی حساب | کسر از موجودی کارت |
| امکان شارژ مستقیم | معمولاً مانند کارت پیش پرداخت شارژ نمی شود | از طریق واریز به حساب | در صورت پشتیبانی صادرکننده |
| امکان خرید اینترنتی | معمولاً دارد | در صورت فعال بودن قابلیت پرداخت اینترنتی | در صورت پشتیبانی کارت و پذیرش فروشنده |
| امکان برداشت از خودپرداز | طبق شرایط کارت | معمولاً دارد | بسته به شرایط صادر کننده |
| احتمال دریافت بهره | ممکن است در صورت ایجاد بدهی مشمول بهره شود | معمولاً ندارد | معمولاً ندارد |
| مناسب برای | افرادی که واجد شرایط اعتبار بانکی هستند | پرداخت های روزمره از موجودی حساب | مدیریت مخارج و پرداخت از موجودی از پیش تأمینشده |
| محدودیت مهم | سقف اعتبار و تعهد بازپرداخت | وابستگی به موجودی حساب | محدودیت احتمالی شارژ و تراکنش |
هزینههای ویزا کارت در اروپا در سال 2026 نیز به شرح زیر است:
| نوع هزینه | مبلغ یا نرخ نمونه در سال 2026 | توضیحات |
| صدور اولیه کارت | بسته به بانک و نوع کارت | ممکن است رایگان یا مشمول هزینه باشد |
| هزینه سالانه یا ماهانه | از صفر تا چند ده یورو در ماه، بسته به محصول | بعضی بانک ها هزینه کارت را در هزینه حساب بانکی منظور می کنند |
| کارمزد خرید با ارز خارجی | نمونه: 1.75% تا 2.75% در کارت اعتباری AIB ایرلند | نرخ دقیق به منطقه تراکنش و شرایط کارت بستگی دارد |
| کارمزد خرید ارزی کارت نقدی | نمونه: 2% در Bank of Ireland | برای برخی حساب ها استثنا وجود دارد |
| برداشت ارز خارجی از خودپرداز | نمونه: 3.5%، حداقل 3.17€ (یورو) و حداکثر 11.43€ (یورو) در Bank of Ireland | ممکن است هزینه جداگانه اپراتور خودپرداز نیز اعمال شود |
| تبدیل ارز | متغیر | نرخ شبکه پرداخت و کارمزد صادر کننده می توانند بر مبلغ نهایی اثر بگذارند |
| جایگزینی کارت مفقود یا سرقت شده | وابسته به صادر کننده | هزینه و شرایط صدور کارت جایگزین را بررسی کنید |
| صدور فوری کارت یا رمز | وابسته به بانک | در برخی تعرفه ها هزینه خدمات فوری جداگانه است |
| پرداخت دیرهنگام کارت اعتباری | وابسته به قرارداد | ممکن است هزینه تأخیر و بهره به مانده بدهی اضافه شود |
تفاوت ویزاکارت و مسترکارت اروپا
مستر کارت (Mastercard) و ویزا کارت (Visa card) اروپا هر دو نوعی کارت بانکی بین المللی می باشد و از طریق آن شما می توانید کلیه مراودات و تراکنش های مالی خود در کشورهای اروپایی را انجام دهید. از لحاظ سازوکار عملکردی نیز این دو کارت شباهت زیادی با هم دارند. باید این واقعیت را بپذیریم که ضریب نفوذ و کاربرد ویزا کارت اروپا بیشتر از مستر کارت می باشد. ویزا کارت بیشتر در اروپا ولی مستر کارت غالبا در آمریکا استفاده می شود.
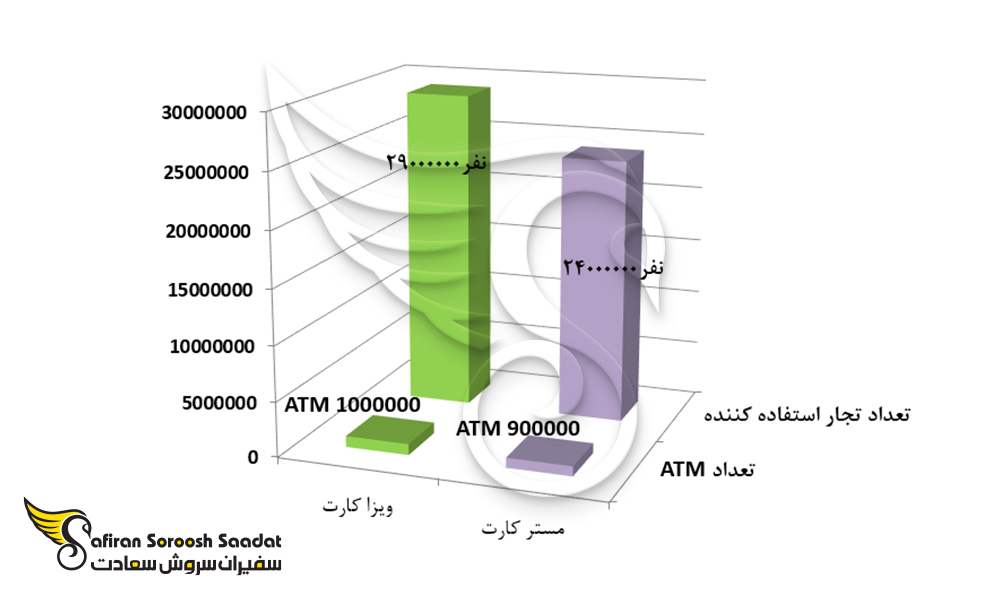
با توجه به نمودار فوق هم می توان متوجه این نکته شد که کاربرد ویزاکارت در اروپا (از نظر تعداد ATM های پاسخگو و نیز تعداد تجار کاربر) محبوب تر از مستر کارت می باشد. هر دو کارت از نوع بین المللی بوده و امتیازات و پاداش های مختلفی نیز دارند که در برخی موارد امتیازات ویزا کارت بیشتر از مستر کارت و در برخی موارد نیز امتیازات مستر کارت بیشتر است.
شرایط اخذ ویزا کارت اروپا
همانند شرایط دریافت مستر کارت اروپا، برای اخذ ویزا کارت اروپایی نیز شما بایستی ابتداء به فکر انتخاب بانک و افتتاح حساب جاری در کشور دلخواه باشید. این کار نیز فقط برای مهاجران مقیم اروپا و صرفا از طریق اثبات اقامتی و هویتی امکان پذیر می باشد. بر همین اساس شما برای دریافت ویزا کارت اروپا بایستی مدارکی مثل پاسپورت، گواهینامه رانندگی، کارت شناسائی، مجوز اقامتی یا ویزای بلند مدت، قرارداد کار، نامه پذیرش دانشگاهی، قبض تلفن، برق یا آب و نیز در برخی موارد شماره مالیاتی خود را به شعبه بانک اروپایی تحویل دهید. بانک مربوطه نیز پس از تطبیق مدارک با واقعیت و نیز انجام مراحل اعتبارسنجی حساب جاری اروپایی برای شما افتتاح کرده و در مرحله بعدی ویزا کارت منتخب شما را صادر می کند.
البته در رابطه با شرایط افتتاح حساب و دریافت ویزاکارت اروپا بایستی به چند نکته مهم نیز توجه کرد. اولا شرایط کشورهای اروپایی در این زمینه با وجود برخی تشابهات ممکن است کمی متفاوت از هم باشد. مثلا در ایتالیا علاوه بر مدارک فوق ممکن است شماره یا کدی بنام کد مالیاتی یا Codice fiscal نیز از متقاضیان درخواست شود. همچنین در انگلستان نیز علاوه بر مدارک معمول فوق به هنگام افتتاح حساب ویزا کارت اروپا ممکن است از شما رسید پرداخت مالیاتی نیز درخواست شود.
بزرگ ترین بانک های اروپا از نظر دارایی در سال 2026
اکنون به بررسی بزرگترین بانک ها و موسسات مالی در اتحادیه اروپایی (EU) با توجه به شاخص دارایی کل آنها می پردازیم تا بهترین بانک برای اخذ ویزا کارت مشخص شود:
| رتبه | نام بانک | کل دارایی (میلیارد دلار آمریکا) | کشور | شهر مرکز اصلی |
| 1 | BNP Paribas | 3281.8 | فرانسه | پاریس |
| 2 | HSBC Holdings | 3233.0 | بریتانیا | لندن |
| 3 | Crédit Agricole Group | 3151.3 | فرانسه | پاریس |
| 4 | Banco Santander | 2194.3 | اسپانیا | سانتاندر/ مادرید |
| 5 | Barclays | 2077.1 | بریتانیا | لندن |
| 6 | Groupe BPCE | 1933.7 | فرانسه | پاریس |
| 7 | Société Générale | 1817.3 | فرانسه | پاریس |
| 8 | Deutsche Bank | 1686.2 | آلمان | فرانکفورت |
| 9 | UBS Group | 1617.4 | سوئیس | زوریخ |
| 10 | Crédit Mutuel Group | 1403.2 | فرانسه | استراسبورگ |
| 11 | Lloyds Banking Group | 1269.9 | بریتانیا | لندن |
| 12 | ING Group | 1238.9 | هلند | آمستردام |
| 13 | Intesa Sanpaolo | 1127.9 | ایتالیا | تورین |
| 14 | UniCredit | 1022.5 | ایتالیا | میلان |
| 15 | BBVA | 1010.0 | اسپانیا | بیلبائو / مادرید |
| 16 | NatWest Group | 961.1 | بریتانیا | ادینبرو |
| 17 | Standard Chartered | 920.0 | بریتانیا | لندن |
| 18 | La Banque Postale | 852.4 | فرانسه | پاریس |
| 19 | CaixaBank | 780.2 | اسپانیا | والنسیا |
| 20 | DZ BANK Group | 777.2 | آلمان | فرانکفورت |
بهترین ویزا کارت اروپایی
درباره انتخاب برترین ویزاکارت های اروپایی می توان این کار را از دو روش انجام داد. روش اول انتخاب برترین ویزا کارت های اروپایی در کشورهای مختلف می باشد اما روش دوم گزینش ویزا کارت های برتر با توجه به شاخص های مختلف مثل امتیازات پاداش، هزینه سالانه کارت، بیمه سفر، تخفیف ها، تعهد صفر، تضمین خرید، هزینه تبدیل ارز خارجی و تراکنش خارجی و غیره است. مقایسه کارت های پرداخت در اروپا در سال 2026 به شرح زیر است:
| نام کارت یا محصول | کشور | نوع کارت | هزینه سالانه یا نگهداری | کارمزد تراکنش ارزی |
| Santander Edge Debit Card | بریتانیا | نقدی | وابسته به شرایط حساب | 0% برای پرداخت و برداشت ارزی واجد شرایط |
| Santander All in One Credit Card | بریتانیا | اعتباری | بررسی تعرفه جاری کارت | 0% کارمزد تراکنش خارجی برای خرید و برداشت به ارز محلی |
| AIB Visa Credit Card | ایرلند | اعتباری | وابسته به نوع کارت | 1.75% برای تراکنشهای ارزی در منطقه Visa اروپا؛ 2.75% در سایر نقاط جهان |
| Barclays Visa Debit Card | بریتانیا | نقدی | وابسته به حساب | 2.99% کارمزد تراکنش غیرپوندی |
| HSBC Visa Debit Card (Premier/Advance) | بریتانیا | نقدی | وابسته به نوع حساب | هزینه نهایی به نوع حساب، ارز و نوع تراکنش بستگی دارد |
در هر زمینه از مهاجرت و اخذ اقامت اروپایی (مثل مهاجرت به آلمان) با ما در موسسه حقوقی سفیران سروش سعادت همراه شوید تا از بهترین مشاوره ها برخوردار شوید. ضمنا برای دریافت انواع کارت های اروپایی در اروپا نیز می توانید با ما در تماس باشد.
